
 0


本記事はNSKダイレクトショップが参考情報として作成したものです。実際の会計処理・税務申告については、必ず税理士・公認会計士などの専門家または最寄りの税務署にご相談ください。
防犯カメラを事業目的で購入した場合、その費用は「経費」として計上できます。また取得金額によっては「資産」として扱われ、減価償却という方法で数年にわたって経費に計上することができます。
「防犯カメラを導入したいが、費用的に負担が大きい」と感じている経営者・個人事業主の方にとって、税務上の取り扱いを正しく理解することは節税につながる重要な知識です。本記事では防犯カメラの経費・資産計上の基本から耐用年数・部品別の計上方法・機器の買い替え時の処理まで詳しく解説します。
まず「事業目的での購入」が前提
防犯カメラの費用を経費・資産として計上できるのは、事業目的で購入した場合に限ります。店舗・事務所・工場・駐車場などの事業に使用する施設への設置が対象です。
純粋に個人の自宅のみに設置する場合は経費計上の対象外となります。ただし自宅兼事務所の場合は、使用割合に応じた按分計上が認められる場合があります。詳細は税理士にご確認ください。
取得金額によって「経費」か「資産」かが変わる
防犯カメラを購入した際の会計処理は、取得金額(購入価格+設置工事費等の合計) によって大きく2つに分かれます。
パターン① 10万円未満(青色申告の中小企業者等は30万円未満)——消耗品として一括経費計上
取得金額が10万円未満の場合は「少額の減価償却資産」として、その事業年度(個人事業主の場合はその年)の消耗品費として一括して経費計上が可能です。購入した年に全額を経費にできるため、税金への効果が最も早く現れます。
青色申告をしている中小企業者等の特例: 青色申告をしている中小企業者等(資本金1億円以下等の法人・個人事業主)は、取得金額30万円未満の減価償却資産であれば少額減価償却資産として一括経費計上が可能です(年間合計300万円まで)。これは「中小企業者等の少額減価償却資産の取得価額の損金算入の特例」と呼ばれる制度で、現在も延長が続いています。
NSKダイレクトショップのワイヤレスカメラセット(AI revo light:4万〜8万円台)などは、この特例の対象になる場合があります。
参考:国税庁「No.5408 中小企業者等の少額減価償却資産の取得価額の損金算入の特例」 (https://www.nta.go.jp/taxes/shiraberu/taxanswer/hojin/5408.htm)
パターン② 10万円以上(青色申告の中小企業者等は30万円以上)——資産として減価償却
取得金額が10万円以上(青色申告の中小企業者等は30万円以上)の場合は、「器具及び備品」として固定資産に計上し、法定耐用年数にわたって減価償却していくことになります。
一度に全額を経費にすることはできませんが、毎年一定額ずつ経費として計上し続けます。
防犯カメラの法定耐用年数——3つの分類
防犯カメラシステムの耐用年数は、機器をどのように分類して計上するかによって異なります。ここが防犯カメラの税務処理で最も重要なポイントです。
分類① システム一式として計上——耐用年数6年
カメラ本体・DVR/NVR(レコーダー)・モニター・配線等を防犯監視システム一式として一体の資産と捉えて計上する場合、「器具及び備品」の**「事務機器及び通信機器」→「インターホーン及び放送用設備」** に分類され、法定耐用年数は6年です。
これは国税庁の質疑応答事例(法人税基本通達「ドア自動管理装置の耐用年数」)にも明記されており、現時点で最も一般的な取り扱いです。
監視カメラ・録画装置・モニター・インターホン等が「一体性をもって機能するシステム」と認められる場合に適用されます。
6年間の減価償却のイメージ: 100万円の防犯カメラシステムを定額法で6年間減価償却する場合、毎年約16.7万円ずつ経費として計上していくことになります。
分類② 機器を単品ごとに計上——耐用年数5年
カメラ本体・レコーダー・モニターをそれぞれ別々の資産として個別計上する場合は、分類が変わります。
カメラ本体: 「光学機器・写真製作機器」として計上する場合、耐用年数は5年です。
DVR/NVRレコーダー: 「電子計算機」として計上する場合、耐用年数は5年です。
モニター: 「電子計算機」に含まれる周辺機器として計上する場合、耐用年数は5年です。
システム一式(6年)と比べて1年短い5年での償却となるため、年間の経費計上額がやや大きくなります。
分類③ 配線工事(ケーブル)——建物附属設備として長期
カメラからレコーダーまでの同軸ケーブル・LANケーブルの配線工事費は、「建物附属設備」として計上する考え方があります。この場合の耐用年数は専門家や状況によって異なる場合があるため(15年〜18年という記述が専門家間で見られます)、必ず担当の税理士に確認してください。
ケーブル・配線を「建物附属設備」として長期間で償却することで、年間の経費計上額は少なくなりますが、長期にわたって経費が続くというメリットがあります。
まとめ——分類による耐用年数の比較
| 計上方法 | 対象機器 | 勘定科目 | 耐用年数 |
|---|---|---|---|
| システム一式 | カメラ+レコーダー+モニター一式 | 器具及び備品(事務機器及び通信機器) | 6年 |
| 単品(カメラ) | カメラ本体のみ | 器具及び備品(光学機器) | 5年 |
| 単品(レコーダー) | DVR/NVRのみ | 器具及び備品(電子計算機) | 5年 |
| 配線工事 | ケーブル・配管工事 | 建物附属設備 | 要税理士確認 |
重要: どの分類で計上するかは、実際の使用形態・システムの一体性・税務署の判断等によって異なります。必ず税理士・税務署に確認した上で処理してください。
減価償却の方法——定額法と定率法
減価償却には主に2つの方法があります。
定額法: 毎年同じ金額を経費計上する方法です。取得価額×定額法の償却率で計算します。個人事業主は原則として定額法が適用されます。
定率法: 減価償却の残高に対して一定の割合で経費計上する方法です。初期の年ほど経費が多く、年を経るほど少なくなります。法人は定率法と定額法のどちらかを選択できます(届出が必要)。
耐用年数6年の定額法では償却率0.167、定率法では0.333となります。導入初年度に多くの経費を計上したい場合は定率法が有利になる場合があります。
機器の買い替え・交換時の処理——「除却損」の計上
すでに防犯カメラを導入して使用している場合、故障・劣化・機能不足などで機器を買い替えることがあります。この場合の税務処理について解説します。
耐用年数が残っている場合の除却処理
減価償却期間の途中(まだ未償却残高がある状態)で機器を廃棄・交換する場合は、「除却損(固定資産除却損)」 として処理します。
具体的には、古い機器の未償却残高(帳簿価額)を「固定資産除却損」として経費に計上し、新しく購入した機器は改めて「消耗品費」または「器具及び備品(資産)」として計上します。
例: 60万円のシステムを耐用年数6年・定額法で償却中(3年経過・未償却残高30万円)に廃棄した場合、30万円を固定資産除却損として計上し、新システムの取得費用を別途計上します。
買い替えの際も適切に処理することで、除却損として経費計上できます。節税の機会は購入時だけでなく、買い替え時にも存在します。
修理・メンテナンス費用の処理
防犯カメラの修理費用は原則として「修繕費」として一括経費計上が可能です。ただし、機能の向上・改良に相当する工事費用は「資本的支出」として資産計上が必要になる場合があります。
どちらに該当するかは修理の内容・金額によって判断が分かれますので、税理士にご確認ください。
節税の観点から防犯カメラ導入を検討する際のポイント
ポイント① 事業年度末(決算前)の購入タイミング
法人は事業年度内・個人事業主は12月31日までに取得して事業に使用した資産について、その年度の経費・減価償却が適用されます。決算前に防犯カメラを購入・設置することで、当期の節税効果が生まれます。
取得金額が30万円未満(青色申告の中小企業者等の特例が使える場合)であれば、購入した事業年度に全額一括経費計上が可能です。
ポイント② 取得価額の正しい把握
カメラ本体の購入価格だけでなく、設置工事費・配線材料費・取付金具なども取得価額に含まれます。これらをすべて含めた合計金額で10万円・30万円の判定を行います。
逆に言えば、カメラ本体が8万円でも設置工事費が3万円あれば合計11万円となり、資産計上が必要になる場合があります。
ポイント③ 補助金を受けた場合の注意
都道府県・市区町村の防犯カメラ設置補助金を受けた場合は、補助金額を控除した金額が取得価額となります(「国庫補助金等で取得した固定資産等の圧縮記帳」の適用が可能な場合があります)。詳細は税理士にご確認ください。
まとめ——防犯カメラは「防犯設備」であると同時に「税務上の資産」
防犯カメラは防犯・安全管理という本来の目的に加えて、事業目的での導入であれば経費・減価償却という形で税務上のメリットも享受できます。
取得金額が少額(10万円未満、または青色申告の中小企業者等は30万円未満)であれば一括経費計上、それ以上であれば法定耐用年数(システム一式6年、単品5年)での減価償却という基本を押さえておくことで、防犯カメラ導入の費用負担を税務上も効率化できます。
ただし本記事はあくまで参考情報です。実際の処理方法・どの分類が適用されるかは個別の状況によって異なります。税理士・公認会計士・最寄りの税務署への確認を必ず行ってください。
防犯カメラの製品選び・費用のご相談はNSKダイレクトショップへお気軽にお問い合わせください。
お問い合わせ:https://n-sk.jp/consumer/directshop/contact/
参考:国税庁「No.5408 中小企業者等の少額減価償却資産の取得価額の損金算入の特例」(https://www.nta.go.jp/taxes/shiraberu/taxanswer/hojin/5408.htm) 参考:国税庁「減価償却資産の耐用年数等に関する省令 別表第一」(https://elaws.e-gov.go.jp/document?lawid=340M50000040015) 参考:国税庁「法人税基本通達 質疑応答事例:ドア自動管理装置の耐用年数」(https://www.nta.go.jp/law/joho-zeikaishaku/hojin/020215/01.htm)
電源、WIFI不要のSIMカメラ発売開始!
電源、WIFIのない場所でも遠隔監視できるソーラーバッテリーカメラを発売開始しました!
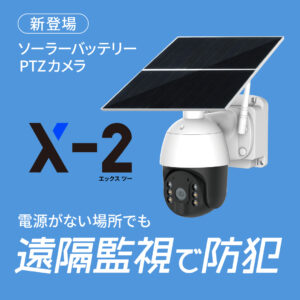
インターネット、電源工事不要の防犯カメラ
モニター付きワイヤレスカメラ(ハードディスク1TB)発売中
1TBのハードディスクを搭載したモニター付きワイヤレス防犯カメラが29800円の大特価で発売中です!製品1年保証も付いています。在庫限りのキャンペーンとなりますので、ぜひお見逃しなく!
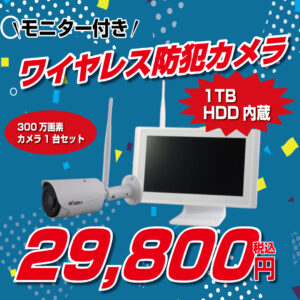
HDD1TB搭載のワイヤレス防犯カメラ
可愛い見た目の見守りカメラ
見た目が可愛い見守りカメラをWEB限定で9800円(税込)でご提供いたします。在庫限りとなりますのでこの機会にぜひご覧ください!
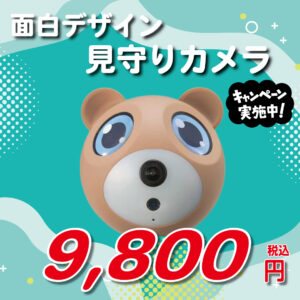
見守りカメラ詳細はこちらから